2026年8月,瓶装水涨价的话题冲上热搜,不少消费者直观感受到日常饮水成本变高。 娃哈哈纯净水一箱涨价0.5到1元,怡宝桶装水每桶上调1元,胖东来360ml矿泉水单价从1.2元涨到1.3元。 涨幅看着不大,但终端零售、品牌方都在喊利润变薄、经营压力加剧。 可就在下游集体承压的时候,产业链最上游的一家企业,悄悄赚得盆满钵满。 这家公司就是万凯新材,专门做塑料瓶核心原料PET瓶片。 2026年上半年,万凯新材归母净利润冲到5.62亿元。 这个利润规模,直接超过了公司2023、2024、2025三年净利润总和的一半以上。 很难想象,仅仅两年前的2024年,这家企业全年还巨亏3个多亿,毛利率低到几乎可以忽略不计。 一年巨亏、半年暴赚,冰火两重天的走势,背后不是企业突然逆袭,而是PET行业最真实的周期博弈。 万凯新材到底凭什么逆转行情,上下游的巨大反差又是怎么形成的,今天来聊下这个事情。 很多人没听过万凯新材,但日常接触的饮品,大半都和它有关。 它的合作客户全是国民级大品牌,农夫山泉、娃哈哈、康师傅、可口可乐,基本覆盖了国内瓶装水、饮料的主流市场。 简单说,我们喝的每一个塑料饮料瓶,大概率都有万凯新材的原料身影。 它不做终端产品、不打品牌、不投广告,扎根产业链最上游,只做PET瓶片的生产供应,靠加工费赚钱。 这家隐形制造业龙头的起家,完全是一场顺势掉头的创业逆袭。 创始人沈志刚,1974年出生于杭州萧山,最早是一名普通机修工。 1992年,他拿出积蓄入手两台二手织机,雇了几名工人,在小厂房里做起了织布生意。 短短五年时间,织机规模扩充到32台,还注册了杭州申达化纤有限公司,也就是正凯集团的前身。 纺织生意稳步起步后,2008年工厂从萧山整体搬迁至海宁,原本计划深耕纺织化纤赛道。 恰逢全球金融危机爆发,纺织行业行情急速下行,市场利润微薄、竞争内卷严重。 沈志刚在市场调研中发现了一个关键机会,食品包装行业需求稳定,受经济周期波动影响极小,刚需属性极强。 他果断调整赛道,放弃原有纺织深耕计划,将海宁新厂转型布局PET瓶片生产。 PET,就是所有塑料饮料瓶的核心原料颗粒。 下游饮料厂商采购这种颗粒,经过加热、注塑、吹瓶、灌装等工序,最终做成我们日常使用的饮料瓶。 转型初期,这家无名民营小厂,想打入头部饮品品牌供应链,难度极大。 沈志刚后来坦言,那段时间吃了无数闭门羹,几乎没人愿意给新供应商合作机会。 转机来自产品品质,经过数月反复测试,万凯新材的PET原料在稳定性上远超同行,契合大品牌的严苛标准。 凭借过硬的产品质量,公司陆续拿下各大头部品牌订单,产能开始稳步扩张。 2010年,一期25万吨产能正式投产。 2012年,二期40万吨产能落地。 2017年,三期55万吨产能投产,这一年公司产值首次突破百亿大关。 如今的万凯新材,早已跻身中国民营企业制造业500强,产品远销全球上百个国家和地区。 能在竞争白热化的原料加工行业站稳脚跟,甚至穿越周期盈利,万凯新材的核心竞争力只有一个,极致控成本。 1、原料自主对冲波动。 公司在四川布局了60万吨乙二醇产能,主要配套重庆生产基地。乙二醇是PET生产的核心原材料之一,自有产能可以实现部分自给。 这就极大降低了原材料价格暴涨暴跌带来的冲击,相比纯外购原料的同行,成本稳定性优势明显。 2、能耗管控做到极致。 公司单位产品能耗连续四年优于国家一级能效标准,单位产品碳排放强度稳定在0.2318吨。 PET加工行业利润极其微薄,几分钱的加工费差距就能决定企业盈亏,省下的每一度电、每一份能耗,都是实打实的净利润。 3、海外布局降本避险。 2026年6月,尼日利亚3万吨生产基地顺利试产。同时印尼75万吨产能项目正在稳步建设中。 海外建厂不仅贴近当地终端客户,避开国际贸易壁垒,还能依托当地更低的人工、能源成本,进一步压缩生产开支。 即便手握扎实的控本能力,万凯新材依然躲不开行业周期的暴击。 它的商业模式很简单,就是典型的来料加工。 上游原材料是PTA、乙二醇,价格直接绑定国际原油走势,波动极快。 下游是各大饮品品牌,需求稳定,但只认标准化产品,对价格极其敏感。 万凯新材卡在中间,没有定价权,只能赚取固定的加工费。 2024年就是行业周期的至暗时刻。 当年大量PET瓶片新产线集中投产,行业产能严重过剩,市场竞争彻底内卷。 所有厂商都不敢主动涨价,生怕丢失客户,整个行业加工费直接下降三分之一。 即便市场货量没有减少,但全行业都陷入了“有量无利”的困境。 这一年,万凯新材营收高达172.32亿元,但毛利率仅有0.86%,最终全年亏损超3亿元。 为了应对产能过剩压力,2025年7月,公司主动调减6万吨PET产能,缩减规模达到总产能的五分之一。 同一赛道里,上下游的盈利差距,更是直白揭露了行业真相。 2026年上半年,农夫山泉毛利率

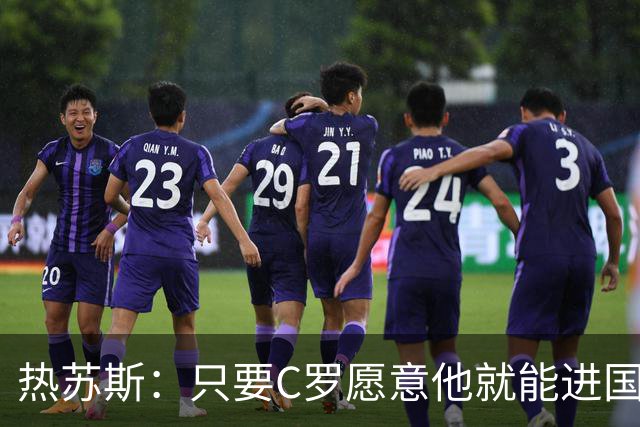
热苏斯:只要C罗愿意他就能进国家队,决定权在他自己的手里
足球,是挑战速度与智慧的最好舞台!...
3家英超豪门盯上23岁克罗地亚前锋,尤文还想挖利物浦19岁中卫
足球,是挑战速度与智慧的最好舞台!...